Eksposur Kredit Besar Himbara ke BUMN Perlu Dicermati
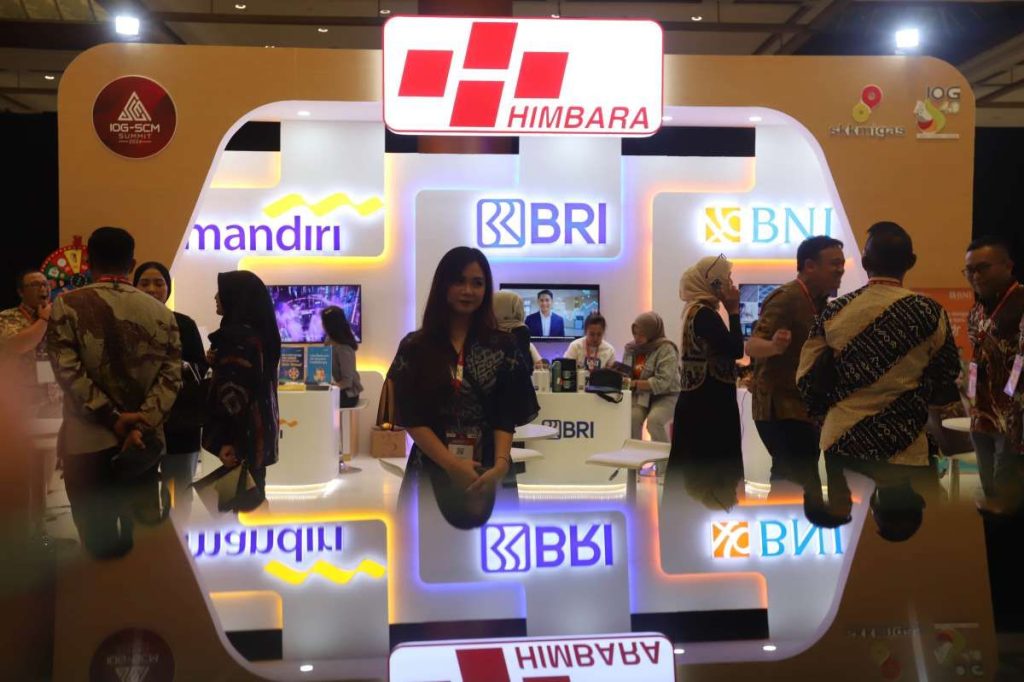
Pusatkabar.com – Penyaluran pembiayaan bernilai sangat besar oleh bank-bank Himpunan Bank Milik Negara (Himbara) kepada perusahaan negara dan institusi pemerintah kembali menjadi sorotan. Skala kredit tersebut menunjukkan peran penting bank pelat merah dalam mendukung aktivitas ekonomi dan program pembangunan, tetapi status BUMN maupun proyek strategis tidak serta-merta menghapus risiko pembiayaan.
Data keuangan per Juni 2026 memperlihatkan bahwa sejumlah debitur terbesar di Bank Mandiri, BRI, dan BNI masih didominasi entitas pemerintah, BUMN, serta anak usahanya. Konsentrasi ini penting dipantau karena risiko pada beberapa debitur besar dapat berkaitan satu sama lain, khususnya ketika mereka beroperasi pada sektor atau proyek yang serupa.
Portofolio Besar Bank Mandiri
Di PT Bank Mandiri Tbk (BMRI), delapan dari sepuluh debitur dengan eksposur kredit tertinggi berasal dari kelompok pemerintah, BUMN, atau anak usaha BUMN. Posisi terbesar ditempati kementerian dengan nilai Rp124,75 triliun.
Setelah itu, Bank Mandiri memiliki kredit kepada PT Agrinas Pangan senilai Rp55 triliun. PT Perusahaan Listrik Negara (PLN) tercatat menerima Rp32,85 triliun, PT Pelabuhan Indonesia Rp19,95 triliun, dan PT Pegadaian Rp16,95 triliun.
Besarnya angka tersebut menggambarkan bagaimana kredit korporasi berperan dalam portofolio bank besar. Namun, pembaca juga perlu melihat kualitas arus kas, kemampuan pembayaran, serta kondisi proyek atau sektor yang mendasari pembiayaan itu, bukan hanya besaran nominalnya.
BRI dan BNI Juga Didominasi Debitur BUMN
Pola yang sejalan tampak di PT Bank Rakyat Indonesia Tbk (BBRI). Lima peminjam dengan kredit terbesar seluruhnya berasal dari BUMN, anak perusahaan BUMN, atau perusahaan yang terkait dengan kelompok BUMN.
PT Agrinas Pangan menjadi penerima kredit terbesar dari BRI dengan nilai Rp56,9 triliun. Berikutnya adalah PT Pertamina Patra Niaga sebesar Rp22,81 triliun, Perum Bulog Rp18,6 triliun, PT Sumber Segara Primadaya Rp6,77 triliun, serta PT Indo Raya Tenaga Rp6,33 triliun.
Di PT Bank Negara Indonesia Tbk (BBNI), kelompok debitur besar dari sektor pemerintah dan BUMN juga memiliki porsi menonjol. Kredit untuk PT Agrinas Pangan mencapai Rp55 triliun, disusul Kementerian Keuangan Rp38,4 triliun, Perum BULOG Rp21,07 triliun, BRI Rp20,71 triliun, dan PT PLN Rp16,21 triliun.
Jika daftar BNI diperluas hingga sepuluh debitur terbesar, nama-nama BUMN lain juga muncul. PT Telkom Indonesia Tbk memperoleh kredit Rp15,61 triliun, PT Waskita Karya Tbk Rp11,1 triliun, PT Jasa Marga Tbk Rp10,07 triliun, PT Perkebunan Nusantara III Rp8,1 triliun, serta PT Pupuk Indonesia Rp6,52 triliun.
Agrinas Pangan Menjadi Nama yang Menonjol
PT Agrinas Pangan menjadi salah satu entitas paling menonjol dalam daftar pembiayaan jumbo tersebut. BUMN ini menggarap program strategis pemerintah Koperasi Desa Merah Putih dan tercatat menerima kredit besar dari tiga bank pelat merah utama.
Perhatian terhadap Agrinas Pangan juga dapat dilihat melalui perbandingan kredit dengan modal inti bank. Di BNI, eksposur kredit Agrinas setara 35,22% modal inti. Angka itu mencapai 22,07% di Bank Mandiri dan 19,03% di BRI.
Rasio seperti ini tidak dengan sendirinya menunjukkan adanya pelanggaran atau kualitas kredit yang buruk. Meski demikian, nilainya memperlihatkan betapa pentingnya satu debitur besar terhadap profil risiko bank, terutama apabila kondisi bisnis atau pelaksanaan proyeknya mengalami tekanan.
Batas Kredit dan Ruang Khusus bagi BUMN
Penyaluran kredit kepada satu peminjam tetap berada dalam kerangka batas maksimum pemberian kredit atau BMPK yang diatur Otoritas Jasa Keuangan. POJK Nomor 32/POJK.03/2018 menetapkan batas pembiayaan kepada satu peminjam yang bukan pihak terkait sebesar maksimal 25% dari modal inti atau tier 1 bank.
Regulasi tersebut juga mengategorikan penyediaan dana sebesar 10% atau lebih dari modal inti sebagai penyediaan dana besar. Untuk pihak terkait, total penyediaan dana dibatasi hingga 10% dari modal bank.
Ada ketentuan tersendiri bagi pembiayaan BUMN yang digunakan untuk tujuan pembangunan. Dalam kondisi tersebut, batasnya dapat mencapai paling tinggi 30% dari modal bank. Ketentuan ini memberi ruang bagi bank untuk mendukung proyek pembangunan berskala besar, sembari tetap menempatkan manajemen risiko sebagai unsur utama.
Harga Kredit dan Risiko Pembayaran
Head of Investor Relation BNI Yohan Setio menegaskan bahwa pembiayaan bagi BUMN atau proyek negara tidak mendapat perlakuan istimewa secara khusus. BNI menerapkan penetapan harga kredit yang mempertimbangkan risiko masing-masing debitur.
“Kita sudah menerapkan risk-based pricing,”
Sejumlah institusi yang menyediakan layanan nasional dan memperoleh dukungan Anggaran Pendapatan dan Belanja Negara, seperti Pertamina dan PLN, memang memiliki karakteristik tersendiri. Dukungan pemerintah dapat memperkuat profil kelayakan kredit perusahaan tersebut. Namun, kompensasinya bukan berarti risiko kredit diabaikan; salah satu dampaknya dapat terlihat pada tingkat bunga yang kadang berada di bawah harga pasar.
SVP Lembaga Pengembangan Perbankan Indonesia (LPPI) Trioksa Siahaan mengingatkan bahwa kredit yang masih berada di bawah ambang BMPK tetap tidak otomatis bebas risiko. Dalam pembiayaan BUMN, faktor risiko antardebitur dapat saling berkaitan, misalnya karena penugasan pemerintah, proyek infrastruktur, kondisi fiskal, atau tekanan yang muncul pada sektor yang sama.
“Status BUMN juga tidak boleh dianggap sebagai jaminan implisit pemerintah sehingga analisis kredit tetap harus berbasis cash flow dan kemampuan membayar debitur,”
Pemantauan terhadap kredit jumbo karenanya tidak cukup berhenti pada kepatuhan terhadap batas regulasi. Bank perlu terus menguji kemampuan bayar debitur, ketahanan arus kas, perkembangan proyek, dan kemungkinan risiko yang menyebar ke entitas lain. Ketika kredit bermasalah terjadi, dampaknya dapat meluas secara ekonomi karena negara tetap menjadi pemegang saham BUMN, meski kerugian perusahaan negara secara hukum tidak otomatis menjadi kerugian negara.
Related Reading
Frequently Asked Questions
What is Memantau Derasnya Kucuran Kredit Himbara ke BUMN?
Memantau Derasnya Kucuran Kredit Himbara ke BUMN is the main topic of this guide. The article explains the context, practical details, and next steps readers should understand.
Why does Memantau Derasnya Kucuran Kredit Himbara ke BUMN matter?
Memantau Derasnya Kucuran Kredit Himbara ke BUMN matters because readers are looking for a useful answer, not just a short summary. Good content should match search intent and help them decide what to do next.